國內外主流工業機器人公司2018上半年銷售數據綜述
2018年上半年,全球工業機器人市場延續了增長態勢,國內外主流廠商銷售數據相繼出爐,反映出制造業自動化升級的持續需求。以下根據公開財報及行業機構統計,對主要公司的銷售情況進行梳理。
一、國際主流公司
1. 發那科(FANUC)
2018財年第一季度(2018年4月至6月),發那科機器人部門銷售額為791億日元,同比增長約14%。其中,中國市場貢獻顯著,汽車和電子行業需求強勁。
2. 安川電機(Yaskawa)
2018財年第一季度(2018年3月至5月),安川機器人部門銷售額為466億日元,同比增長約23%。運動控制與機器人業務均實現增長,尤其在鋰電池和半導體領域。
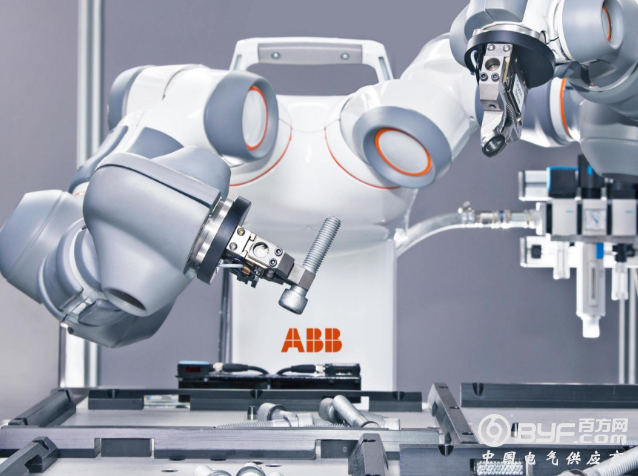
3. ABB
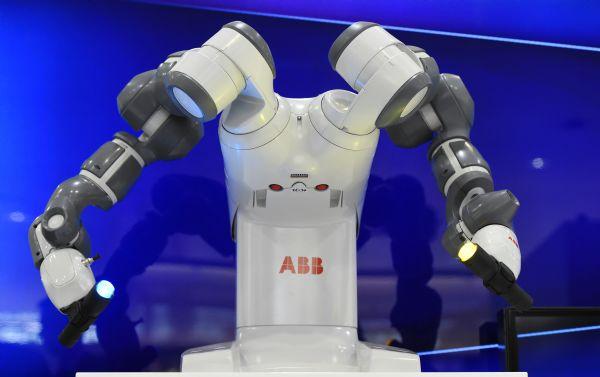
2018年上半年,ABB機器人及運動控制業務實現銷售收入約46億美元,同比增長約8%。其中機器人業務單元訂單增長12%,中國和北美市場表現突出。
4. 庫卡(KUKA)
2018年上半年,庫卡實現營收約16億歐元,同比增長約5%。機器人業務在汽車行業保持領先,但一般工業領域增速有所放緩。
5. 不二越(NACHI)
2018年上半年,不二越機器人業務銷售額約220億日元,同比增長約10%。主要受益于日本國內設備投資和亞洲市場需求。
二、國內主流公司
1. 新松機器人
2018年上半年,新松實現營收約12.5億元人民幣,同比增長約12%。工業機器人收入占比約35%,其中協作機器人和移動機器人增長較快。
2. 埃斯頓
2018年上半年,埃斯頓實現營收約7.2億元人民幣,同比增長約25%。工業機器人及智能制造系統收入增長超過30%,運動控制產品保持穩定。
3. 拓斯達
2018年上半年,拓斯達實現營收約5.8億元人民幣,同比增長約40%。工業機器人及應用集成業務增長顯著,主要來自3C和新能源行業。
4. 廣州數控
2018年上半年,廣州數控機器人業務銷售額約3.5億元人民幣,同比增長約15%。在機床上下料、搬運碼垛等領域表現穩定。
5. 新時達
2018年上半年,新時達機器人與運動控制業務實現營收約9.8億元人民幣,同比增長約18%。其中機器人本體銷售增長約20%,主要應用于焊接和搬運。
三、市場特點
- 行業需求分化:汽車行業仍是工業機器人最大應用領域,但增速放緩;3C電子、鋰電、光伏等新興領域需求旺盛。
- 國產替代加速:國內廠商在中低端市場逐步替代進口,但在高端領域仍依賴外資品牌。
- 競爭加劇:價格戰在部分細分市場顯現,廠商利潤率承壓。
綜上,2018年上半年國內外主流工業機器人公司銷售普遍實現增長,但增速出現分化。中國市場繼續成為全球增長引擎,國產廠商在政策支持和需求拉動下快速成長。
如若轉載,請注明出處:http://m.snycsb.cn/product/20.html
更新時間:2026-11-09 07:32:06