重啟,更快更強 20210年代工業
{
"title": "2017年全球工業機器人市場分析報告:銷量激增與制造業的智能化轉身",
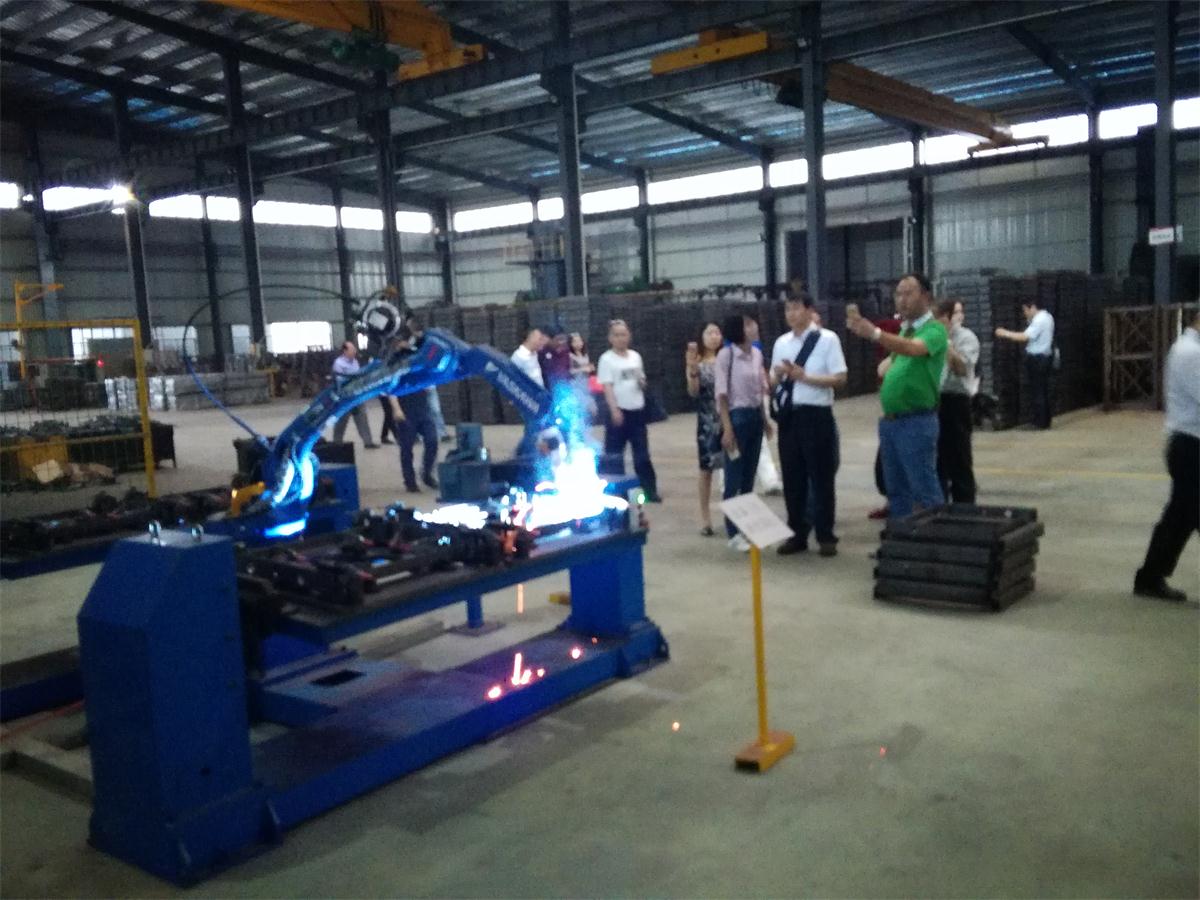
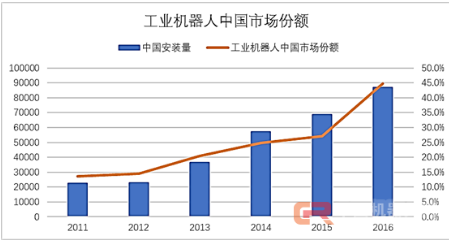
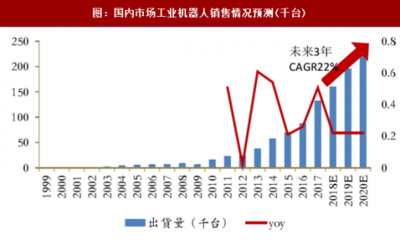
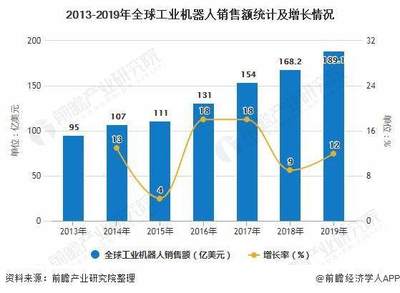
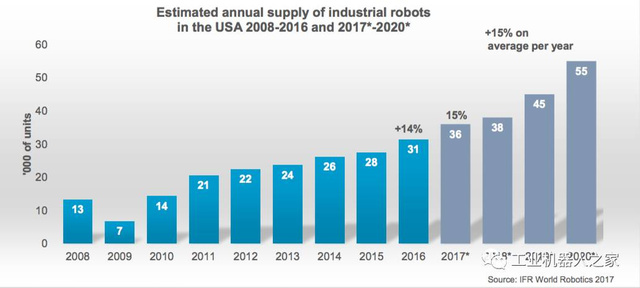
"content": "## 一、引言\n\n2017年,全球工業機器人市場迎來了前所未有的爆發式增長。根據國際機器人聯合會(IFR)發布的《2017年世界機器人報告》,當年全球工業機器人銷量達到38.1萬臺,較2016年增長29%,創下歷史新高之一下。這一數字不僅遠超2010年(約12萬臺)的水平,更標志著全球制造業智能化轉型進入加速階段。\n\n## 二、市場規模與增長動力\n\n2017年全球工業機器人市場銷售額約為162億美元,同比增長21%。增長的主要驅動力來自三個方面:\n\n1. 自動化升級需求:制造業面臨勞動力短缺和成本上升的壓力,尤其是中國、日本、德國等制造業大國,企業加速部署機器人以提升生產效率和一致性。\n2. 技術成本下降:機器人本體、傳感器和控制系統成本持續下降,使得中小型企業也能負擔自動化解決方案。\n3. 政策扶持:中國“中國制造2025”、德國“工業4.0”、美國“先進制造業伙伴計劃”等國家戰略為機器人產業提供了資金與政策支持。\n\n## 三、區域市場分析\n\n區域表現呈現“一超多強”格局:\n\n- 亞洲/澳大利亞:全球最大的工業機器人市場,2017年銷量約24.4萬臺,占全球總量的64%。其中中國銷量達13.8萬臺,同比增長58%,連續五年成為全球最大市場;日本銷量約4.5萬臺,韓國約3.9萬臺。\n- 歐洲:銷量約6.6萬臺,同比增長16%。德國是最大市場(約2.2萬臺),意大利、法國緊隨其后。\n- 美洲:銷量約5.5萬臺,同比增長17%。美國是主要市場(約3.3萬臺),墨西哥和巴西增長迅速。\n\n## 四、行業應用分布\n\n2017年工業機器人的應用仍以傳統領域為主,但新興行業增長顯著:\n\n- 汽車行業:仍是最大應用領域,占比約33%,銷量約12.6萬臺。焊接、噴涂、裝配環節高度自動化。\n- 電子/電氣行業:占比約31%,銷量約11.8萬臺,同比增長27%。智能手機、半導體制造推動了對SCARA和六軸機器人的需求。\n- 金屬加工:占比約12%,銷量約4.5萬臺。\n- 食品飲料:占比約3%,但增速高達40%,成為最具潛力的新興領域。\n- 其他:包括醫藥、化妝品、物流等。\n\n## 五、主要廠商與競爭格局\n\n2017年,全球工業機器人市場仍由“四大家族”主導:\n\n- 發那科(FANUC):全球市占率約17%,在汽車和電子領域優勢明顯。\n- ABB:市占率約13%,在電氣和物流自動化表現突出。\n- 庫卡(KUKA):市占率約10%,被美的收購后加速在中國布局。\n- 安川電機(Yaskawa):市占率約9%,在伺服電機和運動控制領域具有優勢。\n\n愛普生、史陶比爾、優傲(UR)等企業在細分市場表現不俗。中國本土企業如埃斯頓、新松、拓斯達等雖然市占率合計不足10%,但增速遠高于行業平均。\n\n## 六、技術趨勢\n\n2017年的市場特點也反映了技術演進方向:\n\n- 協作機器人興起:優傲、Rethink Robotics等推動協作機器人銷量增長,適合人機共融場景。\n- 智能化與互聯:機器人開始集成視覺、力覺傳感器和AI算法,實現自適應抓取和自學習。\n- 模塊化與標準化:關節模塊、控制器的標準化降低了集成門檻,縮短了部署周期。\n\n## 七、結論與展望\n\n2017年是全球工業機器人市場的里程碑年份。銷量與銷售額雙雙創紀錄,亞洲尤其是中國成為核心增長引擎。市場也面臨挑戰:中小型企業自動化改造的資金壓力、集成人才短缺、以及貿易摩擦帶來的不確定性。隨著人工智能、5G和物聯網技術的融合,工業機器人將向更柔性、更智能、更互聯的方向發展。2018年預計銷量將突破40萬臺,全球制造業的智能化浪潮不可逆轉。\n\n---\n注:本文數據基于IFR、中國機器人產業聯盟及公開市場研究報告整理。"
}
如若轉載,請注明出處:http://m.snycsb.cn/product/10.html
更新時間:2026-11-09 03:47:48